
Les obligations réglementaires évoluent rapidement, et le reporting extra-financier s’impose désormais comme un exercice structurant pour les entreprises comme pour les cabinets comptables qui les accompagnent. Entre la directive CSRD, les normes ESRS et les attentes croissantes des investisseurs, maîtriser ce périmètre n’est plus une option. Voici ce que vous devez savoir pour anticiper, vous organiser et transformer cette obligation en atout.
L’essentiel
- Le reporting extra-financier mesure les performances d’une entreprise sur les dimensions environnementales, sociales et de gouvernance (ESG), au-delà des seuls résultats comptables.
- La directive CSRD élargit progressivement le périmètre des entreprises concernées : les grandes entreprises dès 2024, suivies des autres grandes entreprises en 2025 et des PME cotées à horizon 2026.
- Les cabinets d’expertise comptable ont un rôle central à jouer : collecte des données, fiabilisation, audit et accompagnement stratégique de leurs clients.
- La mise en place d’un reporting extra-financier rigoureux repose sur quatre étapes : identification des données pertinentes, structuration de la collecte, validation, puis publication.
- Des formations certifiantes existent pour les experts-comptables souhaitant développer une expertise en audit RSE, notamment via l’Université Paris Dauphine-PSL.
Qu’est-ce que le reporting extra-financier ?
Avant d’aborder la mise en œuvre, il faut clarifier ce que recouvre précisément cette notion. Le terme est souvent utilisé de façon interchangeable avec RSE, ESG ou DPEF, alors que ces concepts désignent des réalités distinctes.
Définition et enjeux du reporting extra-financier
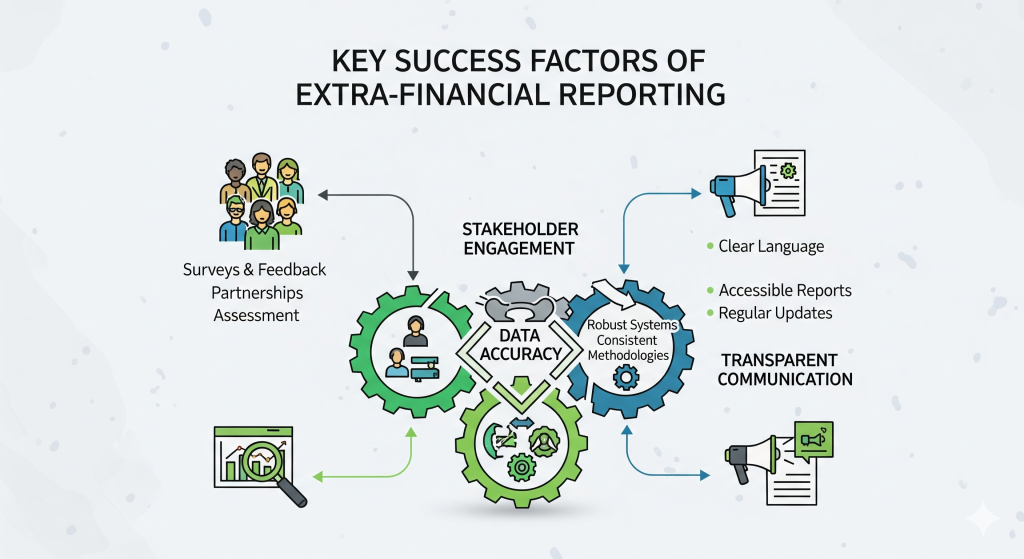
Le reporting extra-financier consiste à collecter, organiser et présenter des données environnementales et sociales de manière à en faciliter l’analyse par les parties prenantes. Structuré sous forme de rapports périodiques, il offre aux entreprises un bilan transparent de leurs impacts directs et indirects sur l’environnement et la société.
Ce n’est pas un simple exercice de communication. L’enjeu est de fournir des informations vérifiables, comparables et exploitables par les investisseurs, les régulateurs et les partenaires commerciaux. Une entreprise qui publie un rapport extra-financier fiable dit, en substance : voici comment nous gérons nos risques non financiers, voici notre impact réel, voici comment nous nous gouvernons.
Pour un cabinet d’expertise comptable, cela représente un périmètre d’intervention nouveau mais cohérent avec les missions historiques : rigueur dans la collecte des données, maîtrise des référentiels, capacité à certifier des informations. Les compétences sont là. Ce qui change, c’est l’objet sur lequel elles s’appliquent.
Reporting ESG, RSE, DPEF : les différences à connaître
Trois acronymes reviennent systématiquement dans les discussions sur le reporting extra-financier. Ils ne sont pas synonymes.
Le reporting RSE (Responsabilité Sociétale des Entreprises) s’adresse à l’ensemble des parties prenantes d’une organisation : salariés, fournisseurs, clients, collectivités locales. Il couvre un périmètre large et n’obéit pas nécessairement à un cadre réglementaire unique.
Le reporting ESG (Environnement, Social, Gouvernance) est davantage orienté vers les marchés financiers. Il fournit aux investisseurs et aux agences de notation les indicateurs dont ils ont besoin pour évaluer les risques extra-financiers d’une entreprise et ajuster leur notation.
La DPEF (Déclaration de Performance Extra-Financière) est le dispositif légal français, introduit par la loi Pacte et transposant des directives européennes. Elle s’impose aux sociétés dépassant certains seuils de taille et constitue le socle réglementaire sur lequel la directive CSRD vient maintenant s’appuyer et s’élargir.
Pourquoi le reporting extra-financier devient incontournable ?
La pression vient de plusieurs directions simultanément. Les régulateurs européens ont arrêté un calendrier contraignant. Les investisseurs institutionnels intègrent les critères ESG dans leurs décisions d’allocation. Les grandes entreprises répercutent leurs obligations de reporting sur leurs fournisseurs et sous-traitants via des questionnaires de due diligence de plus en plus exigeants.
Une PME non cotée peut donc se retrouver soumise à des demandes de reporting extra-financier non pas par obligation légale directe, mais parce qu’elle est fournisseur d’un grand groupe lui-même soumis à la CSRD. Ce phénomène de cascade crée une demande d’accompagnement que les cabinets comptables sont les mieux placés pour satisfaire.
Le cadre réglementaire du reporting extra-financier
Le paysage réglementaire s’est considérablement densifié ces dernières années. Comprendre qui est concerné, à quelle échéance et selon quelles normes est indispensable pour conseiller efficacement vos clients.
Les obligations légales : qui est concerné ?
Le dispositif actuel distingue plusieurs catégories d’entreprises selon leur taille et leur statut boursier.
La DPEF s’applique depuis plusieurs années aux sociétés cotées et non cotées dépassant deux des trois seuils suivants : 500 salariés, 40 millions d’euros de chiffre d’affaires, 20 millions d’euros de total bilan. Ces entreprises publient chaque année une déclaration intégrée dans leur rapport de gestion.
La directive CSRD (Corporate Sustainability Reporting Directive), adoptée par le Parlement européen en novembre 2022, élargit significativement ce périmètre. Elle remplace progressivement la NFRD (Non-Financial Reporting Directive) sur laquelle s’appuyait la DPEF. Selon le calendrier européen :
- Les grandes entreprises déjà soumises à la NFRD : reporting applicable à partir de l’exercice 2024, avec publication en 2025
- Les autres grandes entreprises (plus de 250 salariés et dépassant les seuils de chiffre d’affaires ou de total bilan définis par la directive) : exercice 2025, publication en 2026
- Les PME cotées sur un marché réglementé : exercice 2026, publication en 2027
Pour les cabinets comptables, cela signifie que la majorité de leurs clients ETI et grandes PME entrent dans le dispositif dès l’exercice 2025.
La directive CSRD : ce qui change pour les cabinets comptables ?
La CSRD introduit deux ruptures majeures par rapport à l’ancien régime.
La première est la standardisation des normes de reporting. Les entreprises devront désormais utiliser les normes ESRS (European Sustainability Reporting Standards), développées par l’EFRAG (European Financial Reporting Advisory Group). Ces normes couvrent douze domaines thématiques regroupés en trois piliers : environnement, social, gouvernance. Elles imposent une double matérialité : l’entreprise doit déclarer à la fois l’impact de ses activités sur l’environnement et la société, et l’impact des facteurs ESG sur sa propre performance financière.
La seconde rupture est l’obligation de vérification par un tiers indépendant. Le rapport de durabilité devra faire l’objet d’une assurance limitée dans un premier temps, puis d’une assurance raisonnable à terme. Les commissaires aux comptes et les experts-comptables habilités sont positionnés comme les acteurs naturels de cette mission de certification.
C’est précisément là que l’expertise comptable prend toute sa dimension dans ce nouveau paysage réglementaire.
Calendrier de conformité et échéances clés
Pour les cabinets qui accompagnent leurs clients, voici les échéances à retenir en 2026 :
| Catégorie d’entreprise | Premier exercice concerné | Première publication |
|---|---|---|
| Grandes entreprises (NFRD) | 2024 | 2025 |
| Autres grandes entreprises | 2025 | 2026 |
| PME cotées | 2026 | 2027 |
| PME non cotées (volontaire) | Standard simplifié VSME disponible | À la demande |
Pour les PME non cotées, un standard volontaire simplifié, le VSME (Voluntary Small and Medium Enterprises Standard), a été développé par l’EFRAG. Il permet aux PME de répondre aux demandes de leurs clients grands comptes sans se soumettre à la totalité du cadre ESRS.
Comment mettre en place un reporting extra-financier dans votre cabinet ?
La mise en œuvre d’un reporting extra-financier rigoureux ne s’improvise pas. Elle suit une logique en quatre étapes que les cabinets comptables peuvent structurer avec leurs clients.
Étape 1 : identifier les données extra-financières pertinentes
La première difficulté est de délimiter le périmètre. Toutes les données ESG ne sont pas également pertinentes pour toutes les entreprises. La notion de double matérialité, introduite par la CSRD, oblige à conduire une analyse formelle pour identifier :
- Les thématiques sur lesquelles l’entreprise a un impact significatif (matérialité d’impact)
- Les risques et opportunités ESG susceptibles d’affecter la situation financière de l’entreprise (matérialité financière)
Cette analyse de matérialité est un travail à mener avec la direction générale et les responsables opérationnels. Elle détermine quels indicateurs doivent figurer dans le rapport et lesquels peuvent être écartés. Un cabinet comptable qui accompagne cette étape apporte une valeur méthodologique directe : structurer le questionnement, documenter les choix, tracer les décisions.
Étape 2 : structurer la collecte et le suivi des données
Une fois les indicateurs identifiés, le défi est opérationnel : où sont les données, qui les détient, sous quelle forme, avec quelle fréquence ?
Les données extra-financières sont rarement centralisées. Les informations sur les émissions de gaz à effet de serre se trouvent dans les factures d’énergie et les données logistiques. Les données sociales sont dans les systèmes de paie et les tableaux de bord RH. Les informations sur la gouvernance sont dans les procès-verbaux et les chartes internes. Construire un processus de collecte fiable suppose de cartographier ces sources, de désigner des responsables par thématique et de définir des protocoles de saisie.
Des outils logiciels dédiés facilitent cette organisation. Un logiciel RSE facilite le reporting extra-financier en centralisant la collecte, en automatisant les calculs d’indicateurs et en produisant des tableaux de bord auditables. Pour un cabinet qui gère plusieurs clients soumis à la CSRD, l’adoption d’une solution structurée n’est pas un luxe : c’est une condition de scalabilité.
Étape 3 : valider et certifier votre reporting
La fiabilité des données est l’enjeu central du reporting extra-financier. Contrairement aux données comptables, les données ESG n’ont pas toujours de trace documentaire naturelle. Un chiffre de consommation d’eau ou un taux d’absentéisme peut être calculé de plusieurs façons différentes selon les conventions retenues.
La validation suppose donc deux niveaux de contrôle. Le contrôle interne d’abord : des procédures documentées, des responsabilités clairement assignées, des réconciliations entre sources. Puis la vérification externe : l’assurance limitée, bientôt raisonnable, par un tiers indépendant habilité.
Les cabinets d’expertise comptable disposent déjà de la culture du contrôle interne et de l’audit. KPMG, dans une enquête publiée en 2023 sur la fiabilisation du reporting extra-financier en France, identifiait trois axes de maturité à développer : la gouvernance et les responsabilités, la documentation des processus, et l’automatisation des contrôles. Ces trois axes correspondent précisément aux domaines d’expertise d’un cabinet bien structuré.

Étape 4 : communiquer et publier votre rapport
La publication du rapport de durabilité obéit à des règles de forme précises sous la CSRD. Le rapport doit être intégré dans le rapport de gestion annuel, présenté dans un format électronique standardisé (XHTML balisé selon la taxonomie ESEF pour les sociétés cotées) et accessible publiquement.
La communication ne s’arrête pas à la publication légale. Un rapport de durabilité bien construit est aussi un outil de dialogue avec les investisseurs, les clients et les collaborateurs. Accompagner vos clients sur la présentation de leurs résultats ESG, la mise en perspective des progrès d’une année sur l’autre, la réponse aux questions des parties prenantes : autant de missions à valeur ajoutée pour un cabinet positionné sur ce segment.
Les défis et bonnes pratiques du reporting extra-financier
La mise en place d’un reporting extra-financier soulève des difficultés concrètes. Les identifier en amont permet d’y répondre avec méthode plutôt que de les découvrir en cours de route.
Fiabilisation des données : enjeux et solutions
La question de la fiabilité est au cœur du dispositif. Les données extra-financières présentent des caractéristiques qui compliquent leur vérification : elles sont souvent estimées (bilan carbone, consommation d’eau indirecte), parfois subjectives (indicateurs de bien-être au travail), et fréquemment produites par des acteurs sans culture du contrôle interne.
Plusieurs pratiques permettent de renforcer la fiabilité :
- Documenter les méthodologies de calcul pour chaque indicateur, avec les sources utilisées et les hypothèses retenues
- Mettre en place des contrôles de cohérence : un chiffre d’émissions qui double d’une année sur l’autre sans changement d’activité doit déclencher une vérification
- Tracer les données à leur source : une donnée sans pièce justificative ne peut pas être certifiée
- Former les contributeurs internes : les équipes RH, achats, logistique qui alimentent le reporting doivent comprendre ce qu’on leur demande et pourquoi
L’automatisation des contrôles est un levier puissant. Les outils de reporting ESG permettent de paramétrer des alertes, des seuils de cohérence et des workflows de validation qui réduisent le risque d’erreur humaine.
Intégration du reporting extra-financier dans les processus comptables
L’un des atouts des cabinets d’expertise comptable dans ce domaine est leur capacité à intégrer le reporting extra-financier dans les processus existants plutôt que de le traiter comme un exercice parallèle et déconnecté.
Plusieurs points d’articulation naturels existent. La clôture annuelle est l’occasion de collecter simultanément les données financières et extra-financières. Les procédures de contrôle interne financier peuvent être étendues aux processus ESG. Les outils de gestion déjà en place (ERP, logiciels de paie, outils de facturation) contiennent une grande partie des données nécessaires au reporting extra-financier.
Cette intégration réduit la charge de travail, améliore la cohérence entre les deux types de reporting et facilite la vérification externe. Un commissaire aux comptes qui certifie à la fois les comptes financiers et le rapport de durabilité dispose d’une vision globale qui renforce la qualité de ses travaux.
Outils et technologies pour automatiser le reporting
Le marché des solutions logicielles dédiées au reporting ESG a connu une expansion rapide. Ces outils répondent à des besoins précis : centralisation des données multi-sources, calcul automatique d’indicateurs selon les référentiels ESRS, génération de rapports aux formats réglementaires, traçabilité des données pour l’audit.
Pour un cabinet comptable qui accompagne plusieurs clients, la question du choix d’outil est stratégique. Deux approches coexistent : adopter une solution unique déployée chez les clients (approche plateforme), ou s’appuyer sur les outils choisis par chaque client et assurer l’interopérabilité. La première approche est plus cohérente pour un cabinet qui souhaite développer une offre standardisée et scalable.
Les critères de sélection d’un outil ESG pour un cabinet comprennent : la couverture des normes ESRS, la capacité d’audit trail, les fonctionnalités de workflow de validation, la compatibilité avec les formats d’export réglementaires et la facilité de prise en main pour les équipes clientes.
Transformer le reporting extra-financier en levier stratégique
Au-delà de la conformité, le reporting extra-financier recèle un potentiel stratégique que les cabinets comptables peuvent aider leurs clients à exploiter. Ce changement de perspective transforme une contrainte en opportunité de pilotage.
Valoriser votre démarche RSE auprès des clients
Un cabinet comptable qui maîtrise le reporting extra-financier dispose d’un argument de différenciation fort. Ses clients, confrontés à des obligations nouvelles et complexes, cherchent un interlocuteur de confiance qui comprend à la fois les enjeux réglementaires et les réalités opérationnelles de leur entreprise.
Développer cette expertise suppose un investissement en formation. L’Université Paris Dauphine-PSL propose un certificat « Information extra-financière : reporting, audit & notation », enregistré au RNCP sous le numéro 35991, d’une durée de 97 heures sur 5 mois, accessible aux experts-comptables et commissaires aux comptes confirmés. Ce type de parcours certifiant permet aux collaborateurs de cabinet de monter en compétences sur un domaine qui représente une part croissante des missions d’accompagnement.
Pour les cabinets qui souhaitent structurer une offre dédiée, la démarche comprend généralement : un diagnostic de maturité RSE du client, un accompagnement à l’analyse de matérialité, la mise en place du processus de collecte, la préparation du rapport et, pour les cabinets habilités, la mission d’assurance.
Renforcer la crédibilité et la confiance de vos parties prenantes
Le reporting extra-financier bien conduit renforce la crédibilité d’une entreprise auprès de ses parties prenantes. Les investisseurs institutionnels, qui gèrent des encours croissants selon des critères ESG, accordent une prime de confiance aux entreprises dont les données de durabilité sont vérifiées et comparables.
Les banques, de leur côté, intègrent progressivement les critères ESG dans leurs analyses de risque. Une entreprise capable de présenter un rapport de durabilité fiable et audité peut bénéficier de conditions de financement plus favorables, notamment via les green bonds ou les prêts à impact. L’Autorité des Marchés Financiers (AMF) et la Banque de France suivent de près l’évolution de ces pratiques et publient régulièrement des guides à destination des entreprises et de leurs conseils.
Pour vos clients, le message est simple : un reporting extra-financier rigoureux n’est pas un coût, c’est un signal de qualité envoyé à l’ensemble de leur écosystème.
Anticiper les évolutions réglementaires futures
Le cadre réglementaire du reporting extra-financier est encore en construction. Plusieurs évolutions sont à surveiller en 2026 et au-delà.
La taxonomie européenne, qui classe les activités économiques selon leur contribution aux objectifs environnementaux de l’Union européenne, devient progressivement un outil de référence dans les rapports de durabilité. Les entreprises soumises à la CSRD devront préciser dans quelle mesure leurs activités sont alignées avec cette taxonomie.
La question des chaînes de valeur est une autre évolution majeure. Les normes ESRS demandent aux entreprises de rendre compte non seulement de leurs impacts directs, mais aussi de ceux de leurs fournisseurs et sous-traitants. Cette exigence va structurellement augmenter la demande d’accompagnement en reporting extra-financier pour les PME positionnées comme fournisseurs de grands groupes.
Enfin, le passage de l’assurance limitée à l’assurance raisonnable sur les rapports de durabilité, prévu à terme par la directive CSRD, représente un renforcement significatif des exigences de vérification. Les cabinets qui auront développé leur expertise dès maintenant seront en position de force pour répondre à ces nouvelles missions.
Le reporting extra-financier n’est pas une mode réglementaire passagère. C’est une transformation durable de la façon dont les entreprises rendent compte de leur gestion, et les cabinets d’expertise comptable ont toutes les compétences pour en être les acteurs clés. Commencer dès aujourd’hui à structurer votre offre, former vos équipes et accompagner vos premiers clients sur ce périmètre, c’est prendre une longueur d’avance sur un marché en pleine expansion.