
La facturation est l’un des piliers de la vie administrative d’une entreprise en France. Pourtant, entre les mentions obligatoires à faire figurer, les règles d’émission selon le type de client, et la réforme de la facturation électronique qui s’impose progressivement à toutes les entreprises, il est facile de s’y perdre. Ce guide vous donne une vision claire et opérationnelle de toutes vos obligations, des fondamentaux jusqu’aux nouvelles exigences réglementaires de 2026.
L’essentiel
- Une facture est obligatoire pour toute transaction entre professionnels, et doit être rédigée en français.
- elle doit comporter un ensemble de mentions obligatoires précises, auxquelles s’ajouteront quatre nouvelles mentions à partir du 1er septembre 2026.
- La facturation électronique devient obligatoire pour les grandes entreprises et ETI à partir du 1er septembre 2026, puis pour les PME et micro-entreprises au 1er septembre 2027.
- L’e-reporting complète ce dispositif pour les transactions non couvertes par la facturation électronique (B2C, international).
- Le non-respect de ces obligations expose l’entreprise à des sanctions fiscales.
Qu’est-ce qu’une facture et quand est-elle obligatoire ?
Avant d’aborder les règles de fond, il faut clarifier ce que recouvre exactement la notion de facture et dans quelles situations elle s’impose légalement. Cette distinction conditionne l’ensemble de votre organisation administrative.
Définition et rôle de la facture
Une facture est un document établi par un vendeur ou un prestataire de services à l’attention de son client, à la suite d’une vente de marchandises ou de la réalisation d’une prestation. Elle se distingue du devis, qui reste un document prévisionnel sans valeur de créance.
Ce document remplit quatre fonctions distinctes, chacune ayant son importance propre.
Sa fonction commerciale d’abord : la facture détaille le montant dû, identifie les parties, précise les modalités de paiement et le taux de TVA applicable. C’est le document de référence de la relation commerciale.
Sa fonction juridique ensuite : en cas de litige, de non-paiement ou de contestation, la facture constitue une preuve du contrat et du droit d’exiger le règlement. Elle est admissible devant un tribunal.
Sa fonction fiscale : elle permet la collecte et la déduction de la TVA, et représente le document exigé lors d’un contrôle de l’administration fiscale.
Sa fonction comptable enfin : justificatif indispensable dans les comptes de l’entreprise, elle sert à l’établissement des comptes annuels.
La terminologie varie selon les contextes. On parle de note lorsqu’elle est émise au profit d’un particulier, de quittance après encaissement du paiement, et de note d’honoraires pour les professions libérales. Ces variantes obéissent aux mêmes règles de fond.
Les situations où l’émission d’une facture est obligatoire ?
La règle générale est simple : toute transaction entre deux professionnels donne lieu à une facture obligatoire. Le moment d’émission est fixé par la réglementation : la facture doit être établie au moment de la livraison du bien ou de la réalisation de la prestation de services, pas avant, pas après.
Pour les clients particuliers, l’obligation est plus limitée. Une facture doit être émise à la demande du client, pour les ventes à distance, et pour les livraisons intracommunautaires exonérées de TVA. En dehors de ces cas, l’émission reste facultative sauf disposition spécifique.
Pour les entités publiques, la facturation électronique est déjà une réalité depuis 2020 via la plateforme Chorus Pro. L’obligation de facturation électronique pour les marchés publics a été progressivement généralisée à toutes les entreprises jusqu’au 1er janvier 2020.
Les cas d’exemption et particularités selon le type de client
Certains secteurs bénéficient de règles dérogatoires. Les opérations réalisées dans les domaines de la santé, de l’enseignement et de la formation, les opérations immobilières, les opérations bancaires et financières, les opérations d’assurance et de réassurance, ainsi que les opérations réalisées par des associations non assujetties à la TVA, sont exclues du champ de la facturation électronique obligatoire.
De même, les transactions avec des clients établis à l’étranger (exportations, livraisons intracommunautaires) et les transactions B2C ne relèvent pas de la facturation électronique au sens de la réforme, mais peuvent être soumises à l’obligation d’e-reporting, détaillée plus loin dans ce guide.
Lorsque le vendeur ou prestataire est établi en dehors de l’Union européenne, l’émission de la facture peut être assurée par un représentant fiscal. Alternativement, le client peut facturer pour le compte du vendeur (auto-facturation), ou un tiers peut le faire par mandat de facturation.
Les mentions obligatoires d’une facture
Une facture conforme, c’est d’abord une facture complète. Les mentions obligatoires ne sont pas une formalité administrative : leur absence expose l’entreprise à des redressements fiscaux et fragilise sa position en cas de litige.
Les mentions essentielles à inclure
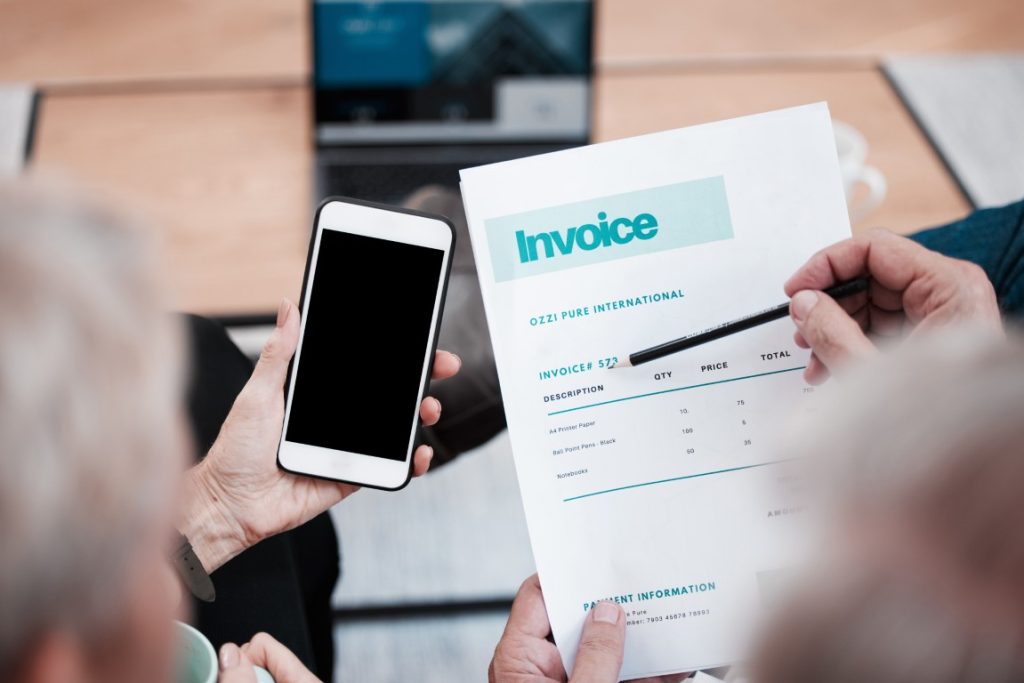
Toute facture émise par une entreprise en France doit comporter un socle de mentions incontournables. Ces éléments sont exigés par le Code de commerce et le Code général des impôts :
- La date d’émission de la facture
- Un numéro unique, basé sur une séquence chronologique et continue (toute rupture de numérotation est susceptible d’être interprétée comme une anomalie lors d’un contrôle fiscal)
- La date de la vente ou de la réalisation de la prestation
- L’identité complète du vendeur ou prestataire : dénomination sociale, adresse, numéro SIREN ou SIRET, forme juridique
- L’identité du client : nom ou raison sociale, adresse
- La désignation précise des biens vendus ou des services rendus, avec la quantité et le prix unitaire hors taxes
- Le taux de TVA applicable et le montant de TVA correspondant
- Le montant total TTC à payer
- Les conditions et délais de règlement, ainsi que les pénalités applicables en cas de retard
La facture doit être rédigée en langue française. Si une facture est rédigée en langue étrangère, l’administration fiscale peut exiger une traduction certifiée par un traducteur agréé. La facturation en devise étrangère est possible, sous réserve que la devise soit reconnue internationalement et convertible (dollar, livre sterling par exemple), et que les montants soient réintégrés en euros dans la comptabilité de l’entreprise.
En format papier, deux exemplaires sont obligatoires : l’original remis à l’acheteur, le double conservé par le vendeur. En format électronique, un seul exemplaire suffit, conservé dans un espace numérique sécurisé garantissant l’intégrité et la traçabilité du document.
Les mentions particulières selon le contexte
À partir du 1er septembre 2026, quatre mentions supplémentaires deviennent obligatoires pour les entreprises soumises à la facturation électronique.
Le numéro SIREN du client doit figurer sur la facture. C’est une nouveauté majeure : jusqu’ici, seul le SIREN de l’émetteur était requis.
L’adresse de livraison des biens doit être mentionnée lorsqu’elle diffère de l’adresse de facturation du client. Cette précision facilite le contrôle des flux physiques par l’administration.
La nature des opérations doit être précisée : la facture doit indiquer si elle porte exclusivement sur des livraisons de biens, exclusivement sur des prestations de services, ou sur les deux catégories à la fois.
Enfin, lorsque le prestataire a opté pour le paiement de la TVA d’après les débits, la mention « Option pour le paiement de la taxe d’après les débits » doit apparaître explicitement sur la facture.
Les erreurs courantes à éviter
Quelques erreurs reviennent systématiquement lors des contrôles fiscaux.
La numérotation discontinue est la plus fréquente : sauter un numéro, recommencer une série, ou utiliser des numérotations parallèles par client sont autant d’anomalies qui attirent l’attention de l’administration fiscale.
Omettre les nouvelles mentions obligatoires à partir de septembre 2026 (SIREN du client, adresse de livraison, nature des opérations) constitue une non-conformité sanctionnable. Émettre une facture papier en un seul exemplaire, facturer dans une devise non convertible, ou rédiger en langue étrangère sans traduction disponible sont d’autres sources de difficultés.
La date de la facture mérite également une attention particulière : elle doit correspondre à la réalité de la livraison ou de la prestation, pas à une date de convenance.
Facturation électronique : obligations et mise en œuvre
La réforme de la facturation électronique est la transformation la plus significative de la gestion administrative des entreprises françaises depuis des décennies. Elle ne se résume pas à envoyer un PDF par e-mail : elle implique des formats structurés, des plateformes agréées et des obligations techniques précises.
Qu’est-ce que la facturation électronique et qui est concerné ?
Une facture électronique au sens de la réforme n’est pas un simple PDF. C’est un document créé, envoyé et conservé sous forme dématérialisée, comportant un socle minimum de données sous forme structurée. Trois garanties doivent être assurées : l’authenticité de l’origine (l’émetteur est identifié), l’intégrité du contenu (le document ne peut être modifié après émission), et la lisibilité.
Sont concernées toutes les transactions entre entreprises assujetties à la TVA établies en France, pour leurs opérations domestiques B2B. Cela inclut les micro-entrepreneurs, les personnes morales en franchise en base de TVA, et même les assujettis non redevables de la TVA, qui doivent au moins être en mesure de recevoir des factures électroniques.
Les transactions internationales, les transactions B2C et certains secteurs spécifiques (santé, enseignement, immobilier, banque, assurance) sont exclus du dispositif de facturation électronique, mais peuvent relever de l’e-reporting.
Les formats et normes techniques acceptés
La réforme impose des formats précis. Trois types de formats sont acceptés.
- UBL (Universal Business Language) : format XML standardisé, largement utilisé en Europe
- CII (Cross Industry Invoice) : autre format XML structuré, issu des standards internationaux
- Tout format mixte composé d’un fichier de données structurées et d’un fichier image (par exemple un PDF enrichi d’un fichier XML)
Sont explicitement exclus : les factures papier scannées, les PDF ordinaires sans données structurées, et les documents envoyés directement par e-mail. Ces pratiques, courantes aujourd’hui, ne seront plus conformes une fois l’obligation entrée en vigueur.
Comment émettre et recevoir des factures électroniques ?
L’émission et la réception de factures électroniques s’effectuent obligatoirement via une plateforme agréée par l’administration fiscale. La transmission directe par e-mail, même en format structuré, ne sera plus possible.
La plateforme agréée prend en charge l’envoi effectif de la facture vers la plateforme de dématérialisation du client professionnel. Elle assure également la transmission des données pertinentes à l’administration fiscale, sans que l’entreprise ait à s’en occuper manuellement.
La plateforme publique de référence est Chorus Pro, déjà utilisée pour les marchés publics depuis 2020. Des plateformes privées agréées existent également. En cas d’erreur ou de litige, le destinataire conserve la possibilité de refuser une facture via la plateforme.
Un point rassurant pour les dirigeants : l’administration fiscale n’aura pas accès à l’intégralité des informations figurant sur les factures. Seules les données utiles à ses missions lui seront transmises par la plateforme.
Le calendrier de généralisation de la e-facturation
Le déploiement se fait en deux temps.
Au 1er septembre 2026, les grandes entreprises et les ETI (entreprises de taille intermédiaire) ont l’obligation d’émettre et de recevoir des factures électroniques.
Au 1er septembre 2027, cette obligation s’étend aux PME et aux micro-entreprises.
Quelle que soit la taille de votre entreprise, la préparation doit commencer maintenant : choix d’une plateforme agréée, adaptation du logiciel de facturation aux formats requis, formation des équipes. Les délais d’implémentation sont souvent sous-estimés.
E-reporting et transmission des données à l’administration fiscale
La facturation électronique ne couvre pas toutes les transactions. L’e-reporting comble ce manque en assurant que l’administration fiscale dispose d’une vision complète de l’activité économique des entreprises françaises.
Qu’est-ce que l’e-reporting et qui doit le respecter ?
L’e-reporting est l’obligation de transmettre à l’administration fiscale certaines informations relatives à des opérations commerciales qui ne sont pas couvertes par la facturation électronique. Son objectif est de permettre à l’administration de reconstituer l’activité économique d’ensemble d’une entreprise, y compris pour ses transactions avec des particuliers ou des opérateurs étrangers.
Sont concernées par l’e-reporting :
- Les ventes et prestations de services réalisées avec des particuliers (transactions B2C)
- Les transactions avec des opérateurs établis à l’étranger : exportations, livraisons intracommunautaires
- Certaines entreprises étrangères non établies en France, dont les opérations sont réputées situées en France et soumises à TVA
Sont en revanche exclues de l’e-reporting les opérations bénéficiant d’une exonération de TVA, et les opérations dispensées de facturation selon les articles 261 et suivants du Code général des impôts.
Quelles données sont transmises et comment ?
Les données transmises dans le cadre de l’e-reporting comprennent le montant de l’opération, le montant de la TVA facturée, ainsi que les données de paiement pour les prestations de services.
Bonne nouvelle sur le plan opérationnel : l’entreprise n’a pas à transmettre elle-même ces données à l’administration. C’est la plateforme agréée qui extrait les informations pertinentes et les communique à l’administration fiscale. La charge administrative réelle pour l’entreprise est donc limitée, une fois le système en place.
Ce dispositif sert également un objectif de simplification : les données collectées via la facturation électronique et l’e-reporting alimentent un système de pré-remplissage des déclarations de TVA, réduisant à terme le risque d’erreur déclarative et le temps consacré aux obligations fiscales.
Les délais et modalités de transmission
Les modalités pratiques de transmission varient selon la nature des opérations et le statut de l’entreprise. La plateforme agréée gère ces transmissions selon les règles définies par l’administration fiscale, ce qui décharge l’entreprise de la gestion directe de ces flux.
Le même calendrier que pour la facturation électronique s’applique : les grandes entreprises et ETI sont concernées dès le 1er septembre 2026, les PME et micro-entreprises à partir du 1er septembre 2027. Anticiper le choix de la plateforme agréée et la configuration du système d’information est donc une priorité immédiate pour les grandes structures.
Facturation pour les cas particuliers
Certaines situations sortent du cadre général et méritent un traitement spécifique. Transactions internationales, territoires d’outre-mer, micro-entrepreneurs : les règles applicables diffèrent parfois significativement.
Facturation à l’export et transactions internationales
Les transactions avec des clients établis à l’étranger sont exclues du champ de la facturation électronique obligatoire entre entreprises françaises. Elles relèvent en revanche de l’e-reporting, qui permet à l’administration fiscale de suivre ces flux.
Lorsque le vendeur ou prestataire est établi en dehors de l’Union européenne, un représentant fiscal doit en principe émettre la facture. Alternativement, le vendeur peut émettre lui-même la facture en y faisant figurer le nom, l’adresse et le numéro d’identification de son représentant fiscal en France.
Les livraisons intracommunautaires exonérées de TVA nécessitent une facture, même lorsque le client est un particulier. Cette règle déroge au principe général selon lequel la facturation aux particuliers n’est obligatoire que sur demande.
Facturation en outre-mer
Les règles applicables varient selon les territoires ultramarins. Trois départements et régions d’outre-mer sont pleinement concernés par la facturation électronique et l’e-reporting : la Martinique, la Guadeloupe et La Réunion.
D’autres territoires sont exclus du dispositif de facturation électronique : la Guyane, Mayotte, Saint-Pierre-et-Miquelon, Saint-Barthélemy, Saint-Martin, la Nouvelle-Calédonie, la Polynésie française, Wallis-et-Futuna, et les Terres australes et antarctiques françaises. Certaines opérations réalisées depuis ces territoires peuvent toutefois relever de l’e-reporting selon leur nature.
Facturation pour les micro-entreprises et auto-entrepreneurs
Les micro-entrepreneurs ne sont pas exemptés des obligations de facturation. Ils sont pleinement concernés par la réforme de la facturation électronique, avec une date d’entrée en vigueur fixée au 1er septembre 2027.
En franchise en base de TVA, leurs factures doivent comporter la mention « TVA non applicable, article 293 B du CGI » à la place des taux et montants de TVA. Cette mention est obligatoire et son absence constitue une irrégularité.
Même s’ils n’émettent pas de factures électroniques avant leur date d’obligation, les micro-entrepreneurs devront être en mesure de recevoir des factures électroniques dès que leurs fournisseurs seront soumis à cette obligation, soit potentiellement dès septembre 2026 si leurs fournisseurs sont des grandes entreprises ou des ETI.
Sanctions et conformité : les risques du non-respect
La conformité aux normes de facturation n’est pas qu’une question d’organisation interne. Les manquements exposent l’entreprise à des conséquences financières et juridiques qui peuvent peser lourd, surtout pour une TPE ou une PME.
Les pénalités en cas de non-conformité
Le non-respect des mentions obligatoires sur une facture peut entraîner une amende fiscale. L’absence de mentions obligatoires, une numérotation incorrecte, ou l’omission des nouvelles mentions requises depuis septembre 2026 sont autant de motifs de redressement.
Pour la facturation électronique, le non-respect de l’obligation d’émettre des factures dans les formats requis, ou de passer par une plateforme agréée, constitue une infraction aux obligations fiscales. Les sanctions prévues par la réglementation s’appliquent par facture non conforme, ce qui peut rapidement représenter des montants significatifs pour une entreprise traitant un volume important de factures.
L’e-reporting non transmis ou transmis hors délai est également sanctionnable. L’administration fiscale dispose des moyens de détecter ces manquements, précisément parce que la réforme a été conçue pour améliorer son accès aux données en temps réel.
Les contrôles de l’administration fiscale
La facture est le document central de tout contrôle fiscal. L’administration vérifie la cohérence entre les factures émises, les déclarations de TVA, et les éléments comptables de l’entreprise. Une facturation désorganisée, avec des numéros manquants, des dates incohérentes, ou des mentions absentes, est un signal d’alerte immédiat.
La réforme de la facturation électronique renforce considérablement la capacité de l’administration fiscale à effectuer des contrôles en temps réel. Les données transmises via les plateformes agréées permettront de croiser automatiquement les informations déclarées avec les flux réels de facturation. Cette transparence accrue est un argument supplémentaire pour anticiper la mise en conformité plutôt que de la subir.
Comment se mettre en conformité ?
La mise en conformité suit une logique de priorités.
La première étape est l’audit de vos pratiques actuelles : vos factures comportent-elles toutes les mentions obligatoires ? Votre numérotation est-elle continue et sans rupture ? Vos délais d’émission sont-ils respectés ?
La deuxième étape concerne la préparation à la facturation électronique : identifier une plateforme agréée adaptée à votre volume et à votre secteur, vérifier la compatibilité de votre logiciel de facturation avec les formats UBL, CII ou mixte, et former vos équipes aux nouvelles procédures.
La troisième étape est la documentation : conservez vos factures dans des conditions garantissant leur intégrité et leur traçabilité. En format papier, le double est obligatoire. En format électronique, l’espace de stockage doit offrir des garanties de sécurité suffisantes.
Un expert-comptable peut vous accompagner dans cet audit et dans la sélection des outils adaptés à votre situation. Cette démarche préventive est toujours moins coûteuse qu’un redressement fiscal.